Domain banken-in-europa.de kaufen?
Wir ziehen mit dem Projekt
banken-in-europa.de um.
Sind Sie am Kauf der Domain
banken-in-europa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain banken-in-europa.de kaufen?
Welches Klavier ist für Einsteiger geeignet, das Kawai K15?
Ja, das Kawai K15 ist ein beliebtes Klavier für Einsteiger. Es bietet eine gute Klangqualität und eine angenehme Spielbarkeit. Es ist auch relativ erschwinglich im Vergleich zu anderen Klavieren ähnlicher Qualität. **
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
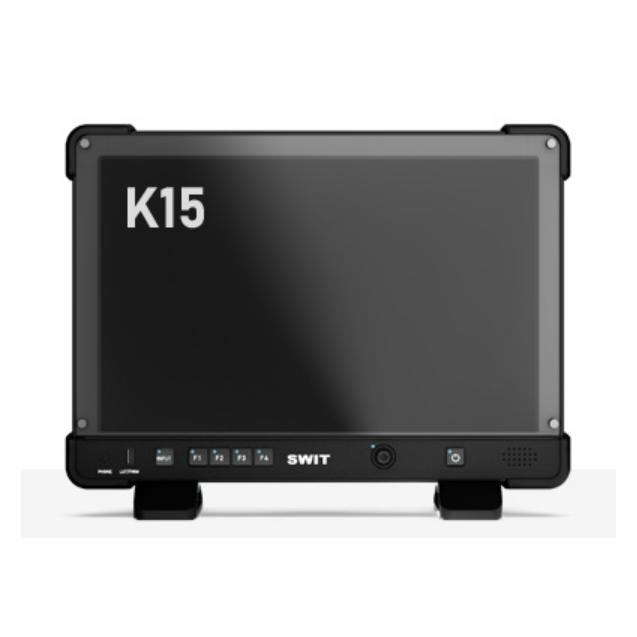

Ähnliche Suchbegriffe für Swit-K15-in-Carrying
Top-Angebote
Produkte zum Begriff Swit-K15-in-Carrying:
-
Swit OMNI-99SSwit OMNI-99S; kompakter V-Mount-Akku; 99 Wh / 6,9 Ah Kapazität (flugtauglich); 150 W / 12 A Dauerlast; 1x D-Tap-Anschluss (Ausgang & Ladeeingang); 1x DC-Hohlstecker-Ausgang (geregelt, 8,4 V); 1x USB-A-Ausgang (5 V / 2 A); 1x USB-C-Anschluss (48 W Eingang / 65 W Ausgang); LED-Anzeige für die verbleibende Laufzeit; umfassende Schutzschaltungen (gegen Überladung, Tiefentladung, Überhitzung, Unterkühlung etc.); technische Daten:; Akku-Anschluss: V-Mount; Nennspannung: 14,4 V; Anschlüsse (Ein-/Ausgang):; V-Mount-Kontakte: 150 W / 12 A Ausgang, 16,8 V / 3,4 A Eingang; D-Tap: 150 W / 12 A Ausgang, 16,8 V / 3,4 A Eingang; DC-Hohlstecker: 5,5/2,1 mm, geregelt 8,4 V / 3 A Ausgang; USB-A: 10 W, 5 V / 2 A Ausgang; USB-C-Ausgang: 65 W, 5 V / 9 V / 12 V / 15 V / 20 V (max.) = 3,25 A; unterstützt BC1.2, PD2.0/3.0, QC2.0/3.0, FCP, SCP; USB-C-Ladeeingang: erfordert USB-C-auf-USB-C-Ladegerät (PD2.0/3.0, Leistung = 48 W) oder USB-A-auf-USB-C-Ladegerät (nur 5 V); Abmessungen: 102 × 74 × 52 mm; Gewicht: 0,553 kg164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit LP-E6PSwit LP-E6P; PowerCell Kamera-Akku Typ Canon LP-E6P; Abwärtskompatibel zu LP-E6 / E6N / E6NH; Hochwertige, langlebige Akkuzellen; Li-Ion-Akku, 7,2 V, Kapazität 2200 mAh / 16 Wh; Unterstützt Laden über USB-C (5 V); 4-stufige LED-Ladezustandsanzeige; Übertragung von Akkudaten an die Kamera; Flammhemmendes Gehäuse (Brandschutzklasse V0); Kompatible Kameras: Canon EOS C50 / R / R5 / R5M2 / R5C, Canon EOS R6 / R6M2 / R6M3 / R7 / R7M2, Canon EOS 5D2 / 5D3 / 5D4 / 5DS / 5DS R, Canon EOS 6D / 6D2 / 7D / 7D2 / 60D / 70D / 80D / 90D, ZCAM E2C / E2N, BMD BMPCC 4K; Abmessungen: 56,8 × 38,5 × 21 mm; Gewicht: 0,12 kg39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit DB-F570Swit DB-F570; NP-F Dummy-Akku mit USB-C-Stromeingang; NP-F-Anschlüsse (geregelter 8,4 V-/ 3 A-Ausgang); Kabellänge: 50 cm; kompatible Kameras: SONY HXR-NX100/200, HXR5R/NX3, SONY HXR-MC2500, SONY HDR-FX1000/1000E, AX2000, BMD BMPCC 6KPRO / 6KG2, ZCAM E2/E2-M4, E2-S6/S6G, E2-F6/F8, sowie alle Videogeräte mit NP-F-Aufnahme28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement in verschiedenen Branchen und Wirtschaftssektoren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, da sie bei der Kreditvergabe das Risiko eines Kreditausfalls berücksichtigen müssen. In Branchen und Wirtschaftssektoren mit höherem Kreditrisiko werden die Kreditbedingungen strenger sein, um das Risiko zu minimieren. Banken und Investoren werden auch ihr Risikomanagement anpassen, um das Kreditrisiko in verschiedenen Branchen und Wirtschaftssektoren zu bewerten und zu überwachen. Insgesamt führt das Kreditrisiko zu einer differenzierten Herangehensweise an die Kreditvergabe und das Risikomanagement in verschiedenen Branchen und Wirtschaftssektoren. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
-
Welche Finanzdienstleistungen bieten Banken und Versicherungen in der Regel für Privatpersonen an?
Banken bieten Privatpersonen Dienstleistungen wie Girokonten, Kredite und Sparprodukte an. Versicherungen bieten Privatpersonen Versicherungspolicen für verschiedene Bereiche wie Gesundheit, Auto und Hausrat an. Darüber hinaus können Banken und Versicherungen auch Beratungsdienstleistungen in Bezug auf Finanzplanung und -management anbieten. **
-
Welche Finanzdienstleistungen bieten Banken und Versicherungen in der Regel für Privatpersonen an?
Banken bieten Privatpersonen Dienstleistungen wie Girokonten, Kredite und Sparprodukte an. Versicherungen bieten Policen für verschiedene Risiken wie Haftpflicht, Hausrat und Krankheitsschutz an. Zudem können beide Finanzinstitute Beratungsdienstleistungen in Bezug auf Finanzplanung und -management anbieten. **

Welche Finanzdienstleistungen bieten Banken in der heutigen Zeit für privat Personen an?
Banken bieten heute eine Vielzahl von Finanzdienstleistungen für Privatpersonen an, darunter Girokonten, Kreditkarten, Spar- und Anlageprodukte sowie Kredite und Hypotheken. Zudem bieten sie auch Online-Banking, mobile Apps und Beratungsdienstleistungen für ihre Kunden an. Einige Banken bieten auch spezialisierte Dienstleistungen wie Vermögensverwaltung, Versicherungen und Altersvorsorge an. **
Welche Arten von Finanzdienstleistungen bieten Banken in der Regel an und welche Rolle spielen Finanzdienstleistungen für die Wirtschaft?
Banken bieten in der Regel Kreditvergabe, Einlagenverwaltung und Zahlungsverkehrsdienste an. Finanzdienstleistungen spielen eine wichtige Rolle für die Wirtschaft, indem sie Unternehmen und Privatpersonen dabei helfen, Kapital zu beschaffen, Risiken zu managen und Zahlungen abzuwickeln. Sie fördern somit Investitionen, Wachstum und den reibungslosen Ablauf von wirtschaftlichen Transaktionen. **
Top-Angebote
Produkte zum Begriff Swit-K15-in-Carrying:
-
Swit K15(in Carrying Case) | 15.4" professional High-bright HDR FHD Field Monitor with Carrying Case (15.40", Full HD) (K15(in Carrying Case))Swit K15(in Carrying Case) | 15.4" professional High-bright HDR FHD Field Monitor with Carrying Case (15.40", Full HD) (K15(in Carrying Case))1481,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit Tower100Swit Tower100; Aluminium-Kamerastativ; mit TH150A Fluid-Kopf, Mittelspinne und Tasche; Beleuchtete Wasserwaage; Dynamischer Gewichtsausgleich; 3-teilige Stativbeine; Sicherheitsverschlüsse (Einklemmschutz) und Gummifüße; Schnellwechselplatte mit 1/4"- und 3/8"-Schrauben; Techn. Daten:; Traglast: 10 kg; Neigung: 75° ~ +90°; Drehung: 360°; Arbeitshöhe: 72 - 153 cm; Transportlänge: 75 cm; Halbschalendurchmesser: 65 mm; Material: Aluminium; Gewicht: 4 kg;223,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit OMNI-99SSwit OMNI-99S; kompakter V-Mount-Akku; 99 Wh / 6,9 Ah Kapazität (flugtauglich); 150 W / 12 A Dauerlast; 1x D-Tap-Anschluss (Ausgang & Ladeeingang); 1x DC-Hohlstecker-Ausgang (geregelt, 8,4 V); 1x USB-A-Ausgang (5 V / 2 A); 1x USB-C-Anschluss (48 W Eingang / 65 W Ausgang); LED-Anzeige für die verbleibende Laufzeit; umfassende Schutzschaltungen (gegen Überladung, Tiefentladung, Überhitzung, Unterkühlung etc.); technische Daten:; Akku-Anschluss: V-Mount; Nennspannung: 14,4 V; Anschlüsse (Ein-/Ausgang):; V-Mount-Kontakte: 150 W / 12 A Ausgang, 16,8 V / 3,4 A Eingang; D-Tap: 150 W / 12 A Ausgang, 16,8 V / 3,4 A Eingang; DC-Hohlstecker: 5,5/2,1 mm, geregelt 8,4 V / 3 A Ausgang; USB-A: 10 W, 5 V / 2 A Ausgang; USB-C-Ausgang: 65 W, 5 V / 9 V / 12 V / 15 V / 20 V (max.) = 3,25 A; unterstützt BC1.2, PD2.0/3.0, QC2.0/3.0, FCP, SCP; USB-C-Ladeeingang: erfordert USB-C-auf-USB-C-Ladegerät (PD2.0/3.0, Leistung = 48 W) oder USB-A-auf-USB-C-Ladegerät (nur 5 V); Abmessungen: 102 × 74 × 52 mm; Gewicht: 0,553 kg164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Klavier ist für Einsteiger geeignet, das Kawai K15?
Ja, das Kawai K15 ist ein beliebtes Klavier für Einsteiger. Es bietet eine gute Klangqualität und eine angenehme Spielbarkeit. Es ist auch relativ erschwinglich im Vergleich zu anderen Klavieren ähnlicher Qualität. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement in verschiedenen Branchen und Wirtschaftssektoren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, da sie bei der Kreditvergabe das Risiko eines Kreditausfalls berücksichtigen müssen. In Branchen und Wirtschaftssektoren mit höherem Kreditrisiko werden die Kreditbedingungen strenger sein, um das Risiko zu minimieren. Banken und Investoren werden auch ihr Risikomanagement anpassen, um das Kreditrisiko in verschiedenen Branchen und Wirtschaftssektoren zu bewerten und zu überwachen. Insgesamt führt das Kreditrisiko zu einer differenzierten Herangehensweise an die Kreditvergabe und das Risikomanagement in verschiedenen Branchen und Wirtschaftssektoren. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
Ähnliche Suchbegriffe für Swit-K15-in-Carrying
-
Swit LP-E6PSwit LP-E6P; PowerCell Kamera-Akku Typ Canon LP-E6P; Abwärtskompatibel zu LP-E6 / E6N / E6NH; Hochwertige, langlebige Akkuzellen; Li-Ion-Akku, 7,2 V, Kapazität 2200 mAh / 16 Wh; Unterstützt Laden über USB-C (5 V); 4-stufige LED-Ladezustandsanzeige; Übertragung von Akkudaten an die Kamera; Flammhemmendes Gehäuse (Brandschutzklasse V0); Kompatible Kameras: Canon EOS C50 / R / R5 / R5M2 / R5C, Canon EOS R6 / R6M2 / R6M3 / R7 / R7M2, Canon EOS 5D2 / 5D3 / 5D4 / 5DS / 5DS R, Canon EOS 6D / 6D2 / 7D / 7D2 / 60D / 70D / 80D / 90D, ZCAM E2C / E2N, BMD BMPCC 4K; Abmessungen: 56,8 × 38,5 × 21 mm; Gewicht: 0,12 kg39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit DB-F570Swit DB-F570; NP-F Dummy-Akku mit USB-C-Stromeingang; NP-F-Anschlüsse (geregelter 8,4 V-/ 3 A-Ausgang); Kabellänge: 50 cm; kompatible Kameras: SONY HXR-NX100/200, HXR5R/NX3, SONY HXR-MC2500, SONY HDR-FX1000/1000E, AX2000, BMD BMPCC 6KPRO / 6KG2, ZCAM E2/E2-M4, E2-S6/S6G, E2-F6/F8, sowie alle Videogeräte mit NP-F-Aufnahme28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Swit S-7200SSwit S-7200S; V-Mount-Platte mit Klemme; zur Montage an C-Stands oder Lichtstativen mit einem Rohrdurchmesser von 25 - 45 mm; verfügt über einen D-Tap-Anschluss zur Ausgabe der Akkuspannung (DC); Abmessungen: 102 × 165 × 25 mm; Gewicht: 680 g; Hinweis: V-Mount Akku nicht im Lieferumfang139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzdienstleistungen bieten Banken und Versicherungen in der Regel für Privatpersonen an?
Banken bieten Privatpersonen Dienstleistungen wie Girokonten, Kredite und Sparprodukte an. Versicherungen bieten Privatpersonen Versicherungspolicen für verschiedene Bereiche wie Gesundheit, Auto und Hausrat an. Darüber hinaus können Banken und Versicherungen auch Beratungsdienstleistungen in Bezug auf Finanzplanung und -management anbieten. **
-
Welche Finanzdienstleistungen bieten Banken und Versicherungen in der Regel für Privatpersonen an?
Banken bieten Privatpersonen Dienstleistungen wie Girokonten, Kredite und Sparprodukte an. Versicherungen bieten Policen für verschiedene Risiken wie Haftpflicht, Hausrat und Krankheitsschutz an. Zudem können beide Finanzinstitute Beratungsdienstleistungen in Bezug auf Finanzplanung und -management anbieten. **
-
Welche Finanzdienstleistungen bieten Banken in der heutigen Zeit für privat Personen an?
Banken bieten heute eine Vielzahl von Finanzdienstleistungen für Privatpersonen an, darunter Girokonten, Kreditkarten, Spar- und Anlageprodukte sowie Kredite und Hypotheken. Zudem bieten sie auch Online-Banking, mobile Apps und Beratungsdienstleistungen für ihre Kunden an. Einige Banken bieten auch spezialisierte Dienstleistungen wie Vermögensverwaltung, Versicherungen und Altersvorsorge an. **
-
Welche Arten von Finanzdienstleistungen bieten Banken in der Regel an und welche Rolle spielen Finanzdienstleistungen für die Wirtschaft?
Banken bieten in der Regel Kreditvergabe, Einlagenverwaltung und Zahlungsverkehrsdienste an. Finanzdienstleistungen spielen eine wichtige Rolle für die Wirtschaft, indem sie Unternehmen und Privatpersonen dabei helfen, Kapital zu beschaffen, Risiken zu managen und Zahlungen abzuwickeln. Sie fördern somit Investitionen, Wachstum und den reibungslosen Ablauf von wirtschaftlichen Transaktionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.